شوک انرژی چگونه از تنگه هرمز به تورم و اقتصاد جهانی منتقل میشود؟
بازار جهانی انرژی در شرایطی قرار گرفته که ریسکهای سمت عرضه بار دیگر به یکی از مهمترین عوامل تعیینکننده قیمت نفت تبدیل شدهاند. در ۲۵ اوت، قیمت برنت پس از افت بیش از ۲ درصدی روز قبل، در محدوده ۹۲ دلار در هر بشکه قرار گرفت و WTI نیز حوالی ۸۵ دلار معامله شد. در این شرایط، سرمایهگذاران در حال ارزیابی پیامدهای محدودیتهای جدید بر تجارت نفت ایران و ادامه نااطمینانی در مسیرهای کشتیرانی منطقه هستند. واکنش نسبتاً محدود قیمت نفت به تحولات اخیر نشان میدهد بخشی از ریسک عرضه در قیمتها لحاظ شده است، اما بازار همچنان نسبت به هرگونه تشدید اختلال در جریان انرژی حساس باقی مانده است.
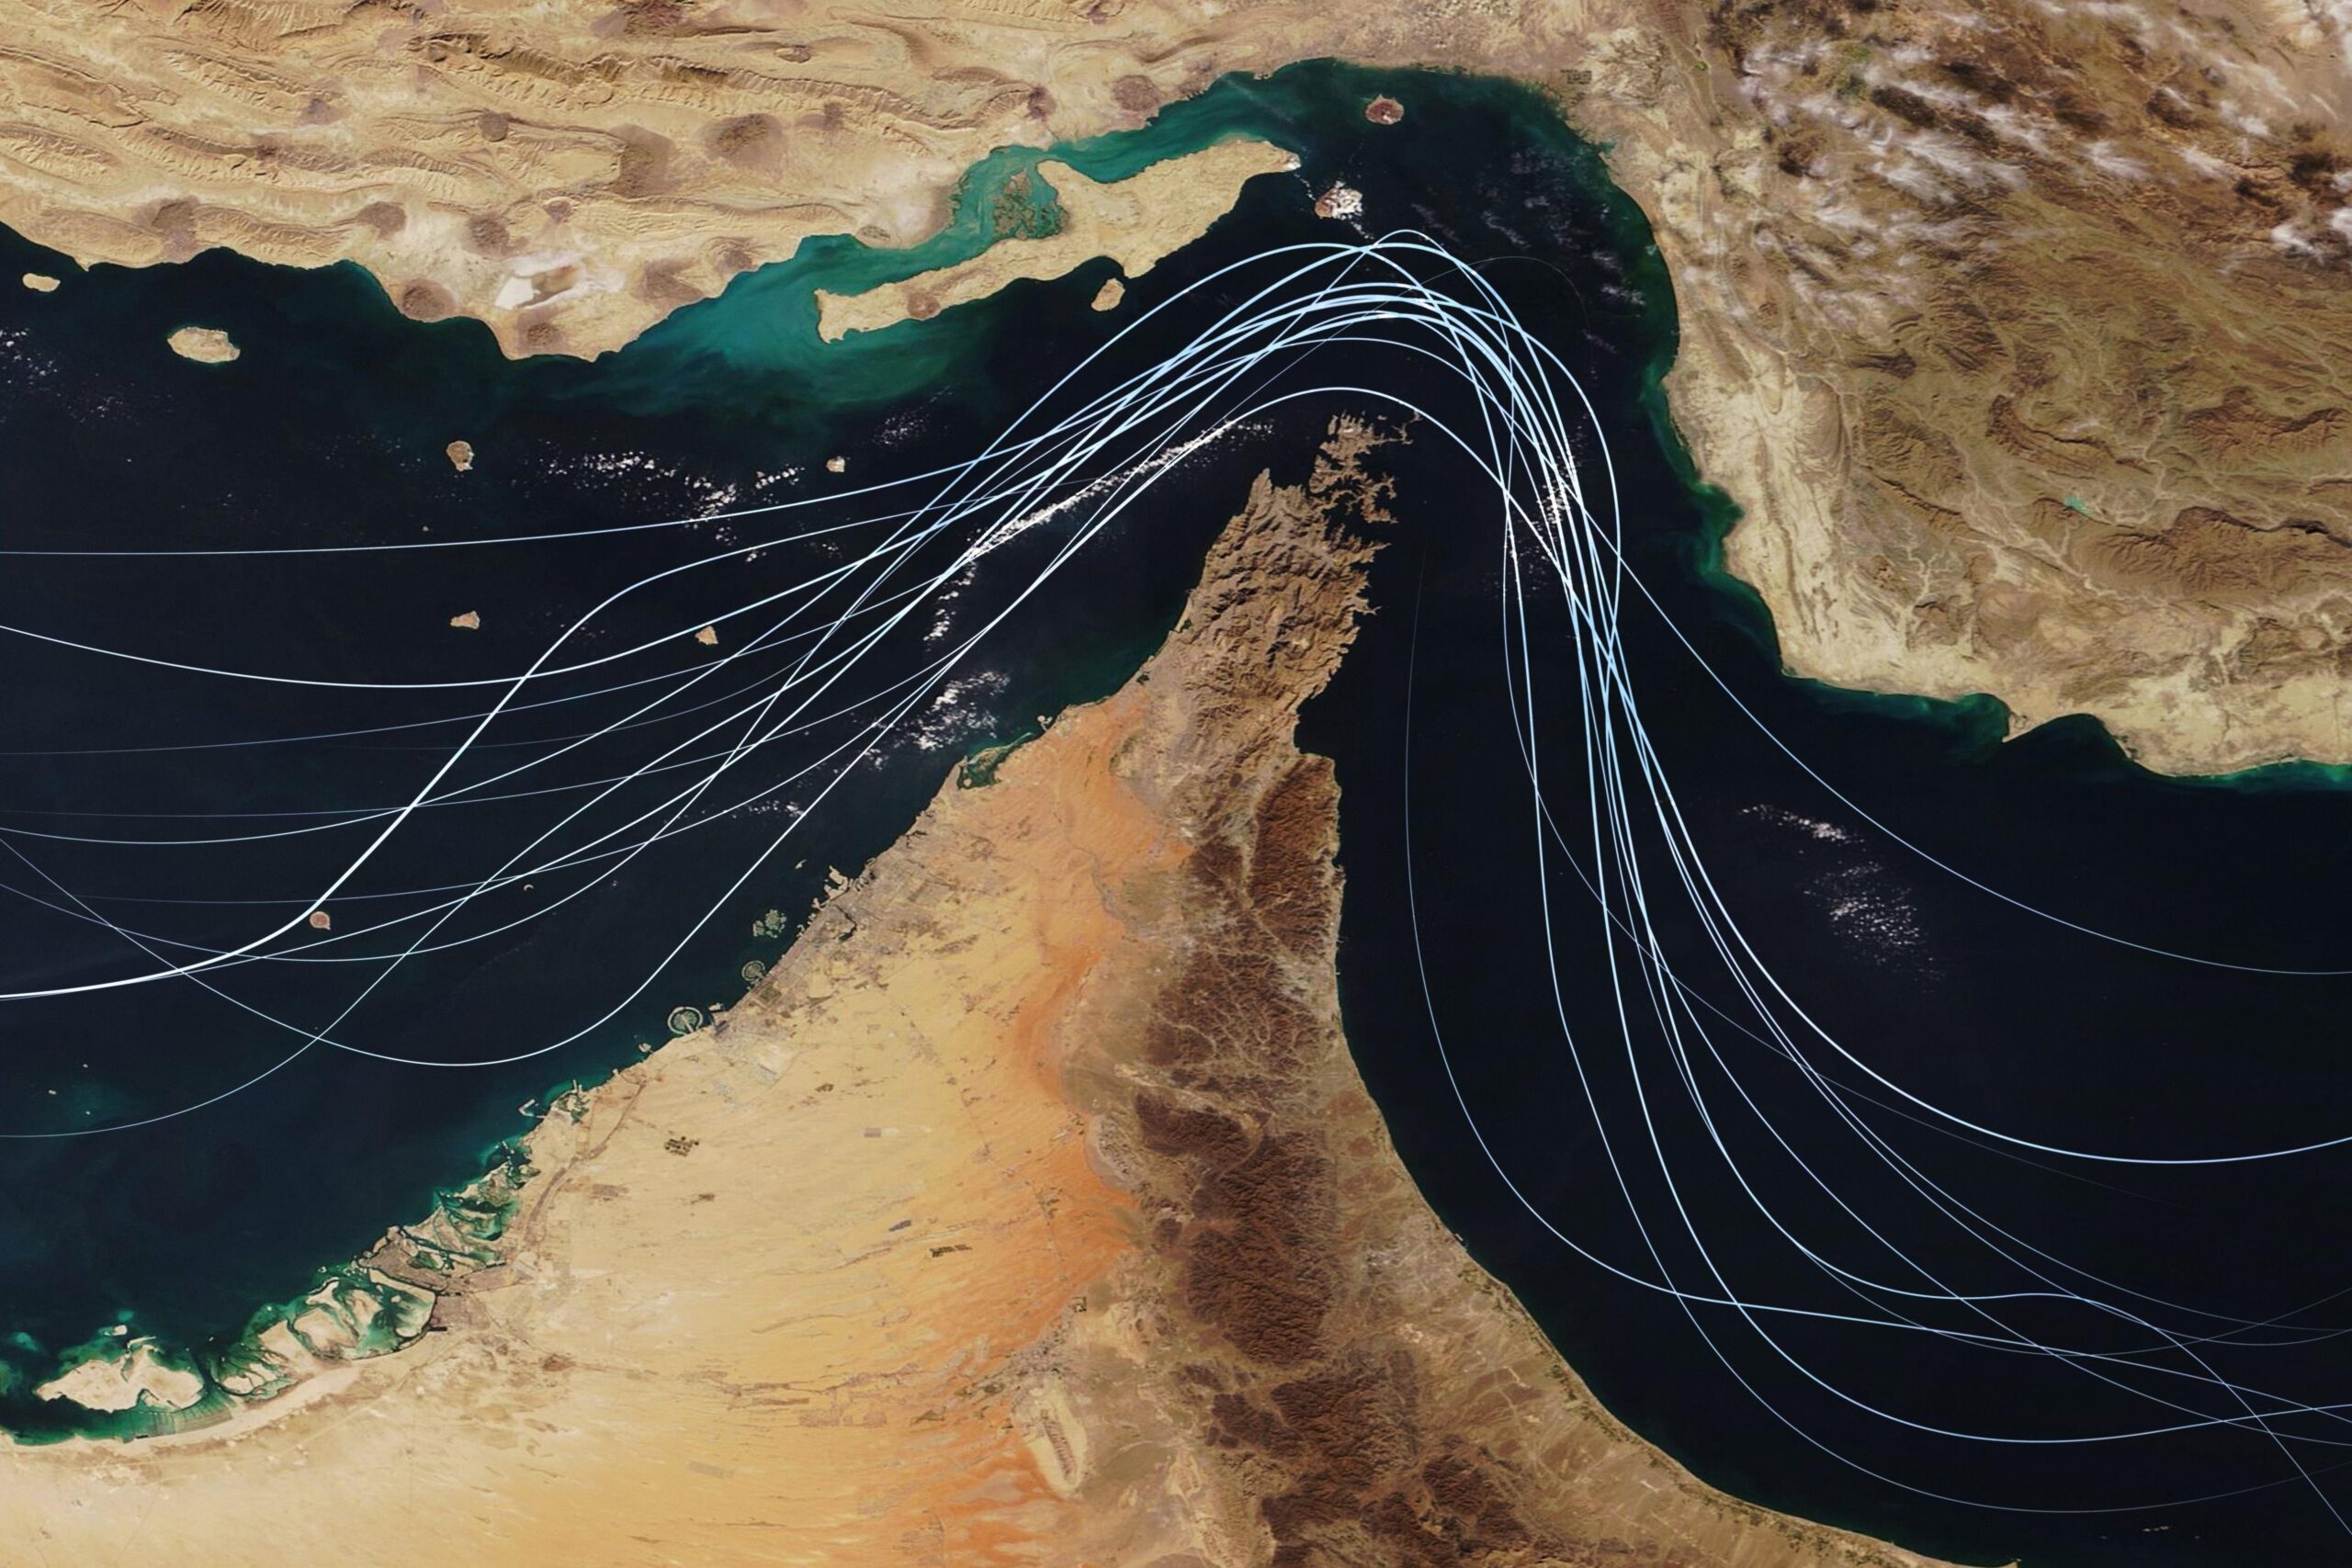
در مرکز این معادله، تنگه هرمز قرار دارد؛ یکی از مهمترین گلوگاههای انرژی جهان که حدود یکچهارم تجارت دریابرد نفت جهان از آن عبور میکند. اهمیت هرمز تنها به حجم نفت عبوری محدود نیست؛ افزایش ریسک در این مسیر میتواند هزینه بیمه، حملونقل، زمان سفر و تأمین مالی تجارت را افزایش دهد. به همین دلیل، حتی بدون توقف کامل جریان نفت، افزایش ریسک عملیاتی میتواند قیمت تمامشده انرژی را بالا ببرد و فشار بیشتری بر بازار وارد کند.
اما اثر این تحولات به بازار نفت ختم نمیشود. افزایش قیمت سوخت مستقیماً هزینه حملونقل و تولید را افزایش میدهد و از مسیر نهادههایی مانند دیزل، کود و ماشینآلات به بخش کشاورزی نیز منتقل میشود. گزارشهای اخیر درباره کشاورزان غلات آمریکا نشان میدهد افزایش هزینههای انرژی و کود، در شرایطی که قیمت برخی محصولات کشاورزی نیز تحت فشار قرار دارد، حاشیه سود تولیدکنندگان را کاهش داده است. این وضعیت نمونهای از مسیری است که در آن یک شوک انرژی میتواند از بازار نفت به هزینه تولید مواد غذایی و در نهایت به تورم مصرفکننده منتقل شود.
در همین حال، محدودیتهای جدید بر تجارت نفت ایران میتواند بر جریانهای جهانی انرژی نیز اثرگذار باشد. دشوارتر شدن تجارت ممکن است برخی خریداران و معاملهگران را به سمت مسیرهای جایگزین، واسطههای بیشتر و سازوکارهای پیچیدهتر مبادله سوق دهد. در چنین شرایطی، اثر محدودیتهای تجاری لزوماً به حذف مستقیم نفت از بازار محدود نمیشود و میتواند از طریق افزایش هزینه مبادله، حملونقل، بیمه و تخفیفهای تجاری خود را نشان دهد. در بازاری به بزرگی بازار جهانی نفت، حتی تغییر در هزینه انتقال و معامله هر بشکه میتواند بر رفتار معاملهگران و قیمتگذاری اثر بگذارد.
از منظر اقتصاد کلان، مجموعه این تحولات را میتوان یک شوک عرضه چندلایه دانست؛ ابتدا افزایش ریسک اختلال در تولید یا انتقال انرژی، سپس افزایش هزینه حملونقل و پالایش و در نهایت انتقال بخشی از این هزینهها به صنایع، کشاورزی و مصرفکننده. به همین دلیل، حتی اگر قیمت نفت در محدوده فعلی تثبیت شود، آثار این شوک میتواند با وقفه زمانی در سایر بخشهای اقتصاد ظاهر شود.
تحلیل کارشناسان اقتصادی
تحولات اخیر بازار انرژی را میتوان یک شوک عرضه با دامنهای فراتر از بازار نفت دانست. افزایش ریسک در مسیرهای انتقال انرژی، حتی بدون توقف کامل جریان نفت، میتواند هزینه حملونقل، بیمه، پالایش و تأمین مالی تجارت را افزایش دهد و این هزینهها را به صنایع انرژیبر، کشاورزی و زنجیره توزیع منتقل کند. از این منظر، تداوم قیمتهای بالای انرژی میتواند همزمان به افزایش هزینه تولید، کاهش حاشیه سود بنگاهها و فشار بیشتر بر قیمت کالاها منجر شود. در صورت ماندگاری این وضعیت، اقتصاد جهانی با ریسک ترکیبی تورم بالاتر و رشد اقتصادی ضعیفتر مواجه خواهد شد؛ وضعیتی که برای بانکهای مرکزی نیز تصمیمگیری درباره کاهش نرخ بهره را دشوارتر میکند.
در بازارهای مالی، پیامد این شوک برای همه صنایع یکسان نیست. شرکتهای نفتی و برخی تولیدکنندگان کالا ممکن است از قیمتهای بالاتر انرژی منتفع شوند، اما صنایع انرژیبر، حملونقل، شیمیایی، کشاورزی و تولیدکنندگان مواد غذایی با افزایش هزینههای عملیاتی مواجه خواهند شد. در چنین شرایطی، توان شرکتها برای انتقال هزینه به مصرفکننده اهمیت بیشتری پیدا میکند و سرمایهگذاران باید علاوه بر قیمت نفت، حاشیه سود، شدت مصرف انرژی و میزان وابستگی بنگاهها به زنجیرههای تأمین منطقهای را نیز در نظر بگیرند. در سطح کلان نیز تداوم شوک انرژی میتواند انتظارات تورمی را افزایش داده و مسیر سیاست پولی و ارزشگذاری داراییهای مالی را تحت تأثیر قرار دهد.
برای اقتصاد ایران، اثر این تحولات پیچیدهتر است. افزایش قیمت جهانی نفت میتواند ارزش بالقوه هر بشکه صادراتی را افزایش دهد، اما لزومـاً به معنای افزایش درآمد واقعی نفتی ایران نیست؛ زیرا حجم صادرات قابل تحقق، تخفیفهای فروش، هزینه حملونقل و بیمه، هزینه واسطهگری و امکان دسترسی به درآمدهای صادراتی، همگی در درآمد نهایی نقش دارند. از سوی دیگر، افزایش هزینه تجارت و لجستیک میتواند قیمت واردات کالا، مواد اولیه و نهادههای تولید را بالا ببرد و فشار هزینهای ایجاد کند. بنابراین در ارزیابی اثر تحولات هرمز بر ایران، صرفاً نباید به قیمت برنت یا WTI نگاه کرد؛ حجم صادرات، قیمت واقعی فروش، هزینه انتقال، درآمد ارزی قابل دسترس و نرخ ارز در کنار یکدیگر تصویر دقیقتری از پیامد اقتصادی این تحولات ارائه میکنند.
منابع اصلی: Reuters، Bloomberg، Financial Times، Investopedia
تنظیم و تحلیل: ریسک۲۴