روندهای بازار بدهی و تأمین مالی AI
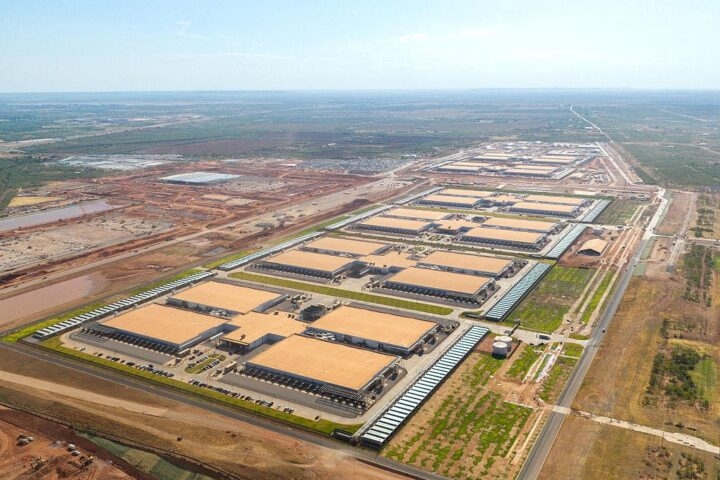
رونق هوش مصنوعی در سالهای اخیر سرمایهگذاری سنگینی را در مراکز داده و زیرساخت پردازشی ایجاد کرده است؛ سرمایهگذاریهایی که بخش قابلتوجهی از آنها از طریق بدهی تأمین مالی میشود. JPMorgan در ژوئن برآورد کرد حدود ۴.۱ تریلیون دلار بدهی مرتبط با AI تا سال ۲۰۳۰ منتشر شود؛ برآوردی که در گزارش CNBC مورد اشاره قرار گرفته است. در اواخر سپتامبر، بازده اوراق ۱۰ساله آمریکا در محدوده حدود ۵.۲ درصد قرار دارد؛ سطحی که برای شرکتهایی که نیاز مستمر به تأمین مالی دارند، اهمیت ویژهای دارد.
اثر افزایش نرخها برای همه شرکتهای فعال در اکوسیستم AI یکسان نیست. شرکتهایی که از ترازنامه قوی و جریان نقدی قابلتوجه برخوردارند، ظرفیت بیشتری برای تحمل هزینه سرمایه بالاتر دارند؛ اما شرکتهای زیرساختی کوچکتر و اپراتورهای مراکز داده که برای توسعه سریع ظرفیت خود به بدهی متکی هستند، با حساسیت بیشتری نسبت به نرخ بهره و شرایط بازار اعتبار مواجه میشوند. در نتیجه، افزایش هزینه تأمین مالی میتواند بیش از همه بر شرکتهایی فشار وارد کند که برای توسعه ظرفیت خود به استقراض مستمر و تأمین مالی خارجی وابستهاند.
فشار تأمین مالی در بازار بدهی نیز در حال نمایان شدن است. طبق گزارش رویترز، گلدمن ساکس انتظار دارد انتشار ناخالص بدهی ابرمقیاسگران در سال ۲۰۲۷ به حدود ۴۲۰ میلیارد دلار برسد؛ رقمی حدود ۶۰ درصد بالاتر از برآورد سال ۲۰۲۶. این افزایش عرضه، در کنار نیاز گسترده سایر شرکتها به تأمین مالی، باعث شده سرمایهگذاران در انتخاب اوراق مرتبط با AI محتاطتر شوند. اسپرد اوراق مرتبط با AI ، بر اساس دادههای گلدمن ساکس، حدود ۱۱۵ واحد پایه بوده، در حالی که اسپرد بازار گستردهتر اوراق با رتبه سرمایهگذاری، بر اساس دادههای ICE BofA ، حدود ۷۸ واحد پایه است؛ یعنی حدود ۳۷ واحد پایه اختلاف میان دو شاخص گزارششده. با این حال، رویترز تأکید میکند که این وضعیت بیشتر به پویایی عرضه و تقاضا، حجم انتشار و نگرانی درباره بازده سرمایهگذاریهای جدید مربوط است تا نگرانی جدی درباره نکول ابرمقیاسگران.
تحلیل مالی
از منظر مالی شرکتی، مسئله اصلی صرفاً افزایش نرخ بهره نیست؛ بلکه ترکیب مقیاس بالای سرمایهگذاری، نیاز مداوم به بدهی و افزایش هزینه سرمایه است. در شرایط فعلی، افزایش بازده اوراق بلندمدت آمریکا تحت تأثیر مجموعهای از عوامل از جمله انتظارات سیاست پولی، فشارهای تورمی ناشی از انرژی، دادههای اقتصادی قوی و شرایط مالی دولت قرار دارد. گزارشهای بازار همچنین سرمایهگذاری بدهیمحور شرکتها در زیرساخت AI را بهعنوان یکی از عوامل مکمل مطرح کردهاند. بنابراین، افزایش بازده اوراق خزانه را نمیتوان صرفاً به استقراض شرکتهای AI نسبت داد؛ اما برای شرکتهایی که مدل رشد آنها بر تأمین مالی مستمر استوار است، همین سطح بالای نرخها میتواند هزینه سرمایه را به یک محدودیت مهم تبدیل کند.
در این میان، تفاوت میان شرکتهای بزرگ فناوری و اپراتورهای کوچکتر زیرساخت AI اهمیت زیادی دارد. ابرمقیاسگرانی مانند آمازون، آلفابت، متا، مایکروسافت و اوراکل از ترازنامه قویتر و دسترسی گستردهتری به بازار سرمایه برخوردارند و گزارش رویترز نیز نشان میدهد که سرمایهگذاران نگرانی جدی درباره توان بازپرداخت این شرکتها ندارند. در مقابل، شرکتهایی مانند CoreWeave که برای توسعه ظرفیت محاسباتی به تأمین مالی خارجی وابستگی بیشتری دارند، نسبت به افزایش نرخها و تغییر شرایط اعتباری حساسترند. بنابراین، افزایش هزینه سرمایه میتواند بیش از آنکه اثری یکسان بر کل صنعت AI داشته باشد، تفاوت میان شرکتهای دارای ترازنامه قوی و شرکتهای بدهیمحور را بیشتر کند.
از سوی دیگر، بازار بدهی آمریکا تنها با انتشار جدید برای تأمین مالی AI مواجه نیست. طبق گزارش رویترز، حدود ۴.۳ تریلیون دلار از اوراق شرکتهای غیرمالی آمریکا در فاصله سالهای ۲۰۲۷ تا ۲۰۳۱ سررسید میشود و حجم سررسید سالانه از حدود ۵۷۲ میلیارد دلار در سال ۲۰۲۷ به بیش از یک تریلیون دلار در سال ۲۰۳۰ میرسد. فشار این موج سررسید بیشتر متوجه وامگیرندگان با رتبه اعتباری پایینتر است و مستقیماً به شرکتهای هوش مصنوعی مربوط نمیشود. ارتباط آن با بحث AI عمدتاً از مسیر رقابت برای جذب سرمایهگذاران شکل میگیرد؛ یعنی در شرایطی که ابرمقیاسگران نیز حجم بالایی اوراق جدید منتشر میکنند، شرکتهای دیگر باید برای تأمین مالی مجدد بدهیهای سررسیدشده با همین منابع سرمایهگذاران رقابت کنند.
در نهایت، مسئلهای که بازار بدهی در برابر موج سرمایهگذاری AI قرار داده، لزوماً احتمال نکول شرکتهای بزرگ فناوری نیست؛ بلکه پایداری مدل تأمین مالی این سرمایهگذاریها در محیطی با هزینه سرمایه بالاتر است. هرچه سرمایهگذاری در مراکز داده و زیرساخت پردازشی بیشتر شود، اهمیت جریان نقدی، ساختار سررسید بدهی، سهم بدهی با نرخ شناور، اهرم مالی و توان پروژهها برای ایجاد بازده بالاتر از هزینه تأمین مالی نیز بیشتر میشود. به همین دلیل، افزایش نرخها میتواند برای شرکتهای دارای قراردادهای بلندمدت و ترازنامه قوی قابلمدیریتتر باشد، اما برای شرکتهایی که همزمان با توسعه سریع ظرفیت، به استقراض مستمر وابستهاند، فشار مالی بیشتری ایجاد کند.
منابع اصلی: CNBC ، Reuters
تنظیم و تحلیل: ریسک۲۴ - محدثه فضل اله زاده