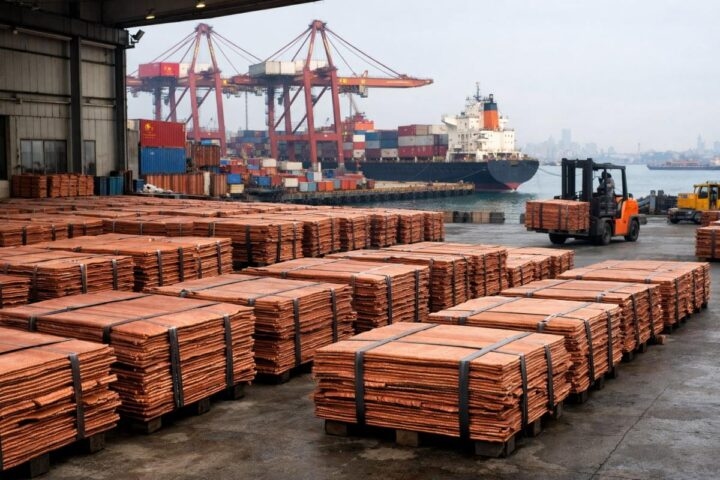
وضعیت بازار و عوامل اثرگذار بر قیمت
قیمت نقدی مس در بورس فلزات لندن در ۸ اکتبر به حدود ۱۴ هزار و ۵۲۶ دلار بهازای هر تن رسید؛ رقمی که نسبت به هفته قبل ۱٫۲ درصد افزایش داشت، اما همچنان حدود ۲ درصد پایینتر از رکورد ثبتشده در سپتامبر بود. همزمان، موجودی انبارهای این بورس طی هفته ۱۳ هزار و ۴۲۵ تن کاهش یافت و به ۲۳۵ هزار و ۲۲۵ تن رسید. کاهش موجودیها در کنار افزایش قیمت، از محدودیت عرضه آماده تحویل در این بازار حکایت دارد؛ هرچند برای ارزیابی وضعیت کل بازار باید موجودی سایر مراکز معاملاتی، جریان تجارت و میزان مصرف صنعتی را نیز در نظر گرفت.
چشمانداز بلندمدت تقاضای مس با توسعه شبکههای انتقال و توزیع برق، برقیسازی حملونقل، خودروهای برقی و گسترش زیرساختهای انرژی پشتیبانی میشود. توسعه مراکز داده و زیرساختهای هوش مصنوعی نیز به دلیل نیاز به تجهیزات الکتریکی، کابلکشی و ظرفیت بیشتر شبکه برق میتواند به افزایش مصرف این فلز کمک کند. بااینحال، سهم مستقل این بخشها در افزایش اخیر قیمت را نمیتوان صرفاً از روند قیمتی بازار استخراج کرد؛ ازاینرو، بهتر است آنها را عوامل پشتیبان تقاضای بلندمدت دانست، نه علت قطعی نوسانات کوتاهمدت.
در سمت عرضه، توسعه معادن جدید با موانعی از جمله افت عیار سنگ معدن، افزایش هزینههای سرمایهگذاری، پیچیدگی فنی پروژهها و طولانیبودن زمان رسیدن از اکتشاف به تولید روبهرو است. این عوامل میتوانند واکنش عرضه به رشد قیمت را کند کنند؛ زیرا افزایش قیمت لزوماً به معنای ورود سریع ظرفیت جدید به بازار نیست. برآورد آژانس بینالمللی انرژی در گزارش چشمانداز مواد معدنی حیاتی ۲۰۲۶ نشان میدهد که با وجود بهبود پیشبینیها نسبت به گزارش سال قبل، همچنان فاصلهای معنادار میان عرضه مورد انتظار از معادن موجود و پروژههای اعلامشده و نیاز پیشبینیشده به مس اولیه وجود دارد. بر اساس این گزارش، شکاف عرضه پیشبینیشده برای سال ۲۰۳۵ از حدود ۳۰ درصد در برآورد قبلی به حدود ۲۵ درصد کاهش یافته است. این بهبود به پیشرفت پروژههای جدید، بهویژه در جمهوری دموکراتیک کنگو و زامبیا، مرتبط دانسته شده است؛ بااینحال، برآورد جدید همچنان از تداوم محدودیتهای ساختاری در تأمین مس اولیه حکایت دارد.
ریسک اختلال در تولید نیز یکی دیگر از عوامل مورد توجه معاملهگران است. در ۷ اکتبر، کارکنان معدن مس سنتینلا در شیلی پس از شکست مذاکرات قراردادی دست به اعتصاب زدند. این رویداد نگرانی درباره عرضه از یکی از کشورهای مهم تولیدکننده مس را افزایش داد؛ بااینحال، شرکت آنتوفاگاستا در زمان انتشار گزارش، برنامه تولید سالانه خود برای سال ۲۰۲۶ را تغییر نداده بود. بنابراین، اعتصاب را باید عاملی برای افزایش ریسک اختلال احتمالی عرضه دانست، نه نشانهای قطعی از کاهش تولید سالانه.
سیاست تجاری آمریکا نیز بر توزیع جغرافیایی مس و وضعیت موجودیها اثر گذاشته است. نگرانی از وضع تعرفه بر واردات مس تصفیهشده پیشتر انگیزهای برای خریدهای پیشدستانه و انباشت ذخایر در آمریکا ایجاد کرده بود. بااینحال، بر اساس گزارش انجمن بینالمللی مس استرالیا در ۹ اکتبر، کاتد مس همچنان از تعرفه فعلی مورد اشاره در گزارش معاف بود و تصمیم نهایی درباره تعرفه احتمالی آن اعلام نشده بود. همچنین، با کاهش فاصله قیمت قراردادهای کامکس و بورس فلزات لندن، انگیزه اقتصادی ارسال محمولههای جدید به آمریکا تضعیف شده بود. این وضعیت نشان میدهد که سیاست تجاری میتواند محل انباشت موجودی و مسیر تجارت را تغییر دهد و میان شرایط بازار آمریکا و سایر مناطق تفاوت ایجاد کند؛ بنابراین، افزایش ذخایر در یک منطقه لزوماً به معنای مازاد عرضه در کل جهان نیست.
برآوردهای منتشرشده از تراز بازار نیز تصویر یکسانی ارائه نمیکنند. بر اساس جدول انجمن بینالمللی مس استرالیا، وود مکنزی برای تراز بازار مس در سال ۲۰۲۶ حدود ۳۵۰ هزار تن کسری برآورد کرده است؛ درحالیکه گلدمن ساکس در برآورد ژوئن ۲۰۲۶ خود، کسری حدود ۶۴۰ هزار تنی را برای بازار خارج از آمریکا مطرح کرده بود. این ارقام به دلیل تفاوت در دامنه بازار مورد بررسی، مفروضات و زمان تهیه برآورد، مستقیماً قابل مقایسه نیستند و نباید بهعنوان دو تخمین یکسان از کسری جهانی تفسیر شوند.
تحلیل اقتصادی
روند قیمت مس در کوتاهمدت به این بستگی دارد که آیا تقاضای صنعتی میتواند در سطحی پایدار باقی بماند و محدودیت عرضه تا چه اندازه بر بازار قابل تحویل اثر بگذارد. در این میان، تحولات تقاضای چین، سیاست تجاری آمریکا و وضعیت موجودی انبارها از مهمترین متغیرهای قابل رصد هستند. کاهش موجودی در یک بورس بهتنهایی نشانه کمبود جهانی نیست؛ زیرا جابهجایی محمولهها میان مناطق میتواند بدون تغییر متناسب در عرضه و تقاضای کل، شرایط بازارهای منطقهای را دگرگون کند.
در افق بلندمدت، شکاف پیشبینیشده میان عرضه و نیاز به مس اولیه از اهمیت سرمایهگذاری در ظرفیتهای جدید تولید حکایت دارد؛ بااینحال، این چشمانداز به معنای رشد پیوسته قیمت نیست. کندشدن فعالیت صنعتی، کاهش خریدهای پیشدستانه یا افزایش عرضه میتواند فشار قیمتی را تعدیل کند. بنابراین، ارزیابی پایداری قیمتهای بالا مستلزم بررسی همزمان روند مصرف، پیشرفت پروژههای معدنی و تغییرات تجارت جهانی است.
تأثیر قیمتهای بالاتر بر عملکرد شرکتها نیز به موقعیت آنها در زنجیره ارزش بستگی دارد. شرکتهای معدنی، بسته به هزینه استخراج و مخارج سرمایهای، ممکن است از افزایش قیمت فروش منتفع شوند؛ در مقابل، صنایع مصرفکننده مس با فشار بر هزینه تولید و سرمایه در گردش مواجه میشوند. میزان انتقال این هزینهها به مشتریان و امکان جایگزینی مواد اولیه تعیین میکند که تغییر قیمت مس تا چه اندازه بر حاشیه سود شرکتها اثر بگذارد.
منابع اصلی: The Wall Street Journal ، Investopedia ، International Energy Agency (IEA) ، Reuters
تنظیم و تحلیل: ریسک۲۴ - محدثه فضل اله زاده