افزایش بازده و تشدید زیان اوراق
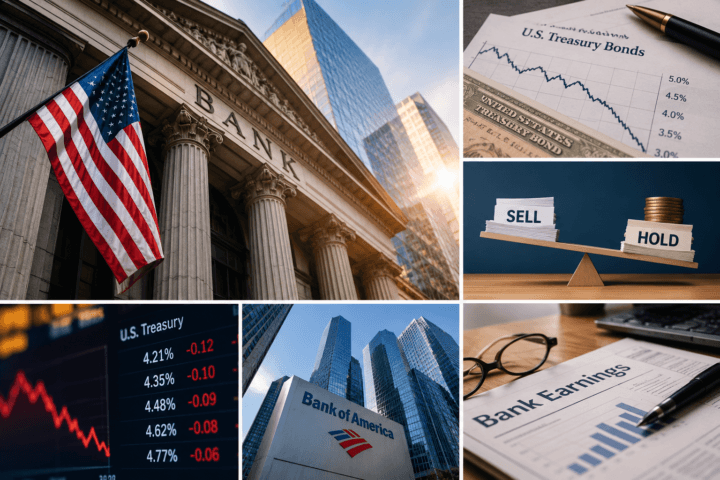
رویترز در گزارشی در ۲۷ اکتبر ۲۰۲۶ نوشت که افزایش بازده اوراق خزانهداری آمریکا، بانکهای این کشور را با تصمیم دشواری روبهرو کرده است: فروش اوراق با زیان یا نگهداری آنها با وجود کاهش ارزش بازار. این مسئله از آنجا اهمیت دارد که قیمت اوراق موجود معمولاً با افزایش بازده کاهش مییابد؛ زیرا اوراق جدید با بازده بالاتر، برای سرمایهگذاران جذابتر میشوند.
بر اساس دادههای مؤسسه اساندپی گلوبال مارکت اینتلیجنس، مانده منفی سود و زیان تحققنیافته صنعت بانکداری آمریکا در بخش «سایر درآمدهای جامع انباشته» در سهماهه دوم سال ۲۰۲۶ به ۱۵۶٫۶۴ میلیارد دلار رسیده بود. این رقم پیش از افزایش شدید بازده اوراق خزانهداری ۱۰ساله در سهماهه سوم ثبت شد؛ دورهای که این بازده بیشترین افزایش فصلی خود از سال ۱۹۹۴ را تجربه کرد.
بانک آو آمریکا نمونه روشنی از این فشار است. زیان تحققنیافته این بانک از سبد اوراق در پایان سپتامبر به ۱۰۹ میلیارد دلار رسید، در حالی که این رقم در پایان ژوئن ۸۵ میلیارد دلار بود. بخش عمده این اوراق در گروه داراییهای نگهداریشده تا سررسید قرار دارد؛ یعنی بانک قصد دارد آنها را تا زمان سررسید نگه دارد، نه اینکه پیش از آن بفروشد.
فروش یا نگهداری؛ دو انتخاب با هزینههای متفاوت
فروش اوراقی که ارزش بازار آنها کاهش یافته، زیان را قطعی میکند؛ اما نگهداری آنها نیز به معنای بیاثر بودن کاهش قیمت نیست. تداوم نرخهای بهره بالا میتواند فشار بر ارزش اقتصادی حقوق صاحبان سهام و، در برخی بانکها، سرمایه نظارتی را افزایش دهد و فضای بازگرداندن سرمایه به سهامداران را محدود کند.
در مقابل، فروش برخی اوراق و سرمایهگذاری مجدد منابع در داراییهایی با بازده بالاتر میتواند درآمد و جریان نقدی آینده را بهبود دهد. با این حال، نتیجه این تصمیم به میزان زیان هنگام فروش، بازده داراییهای جایگزین و مدتزمان لازم برای جبران زیان بستگی دارد. بنابراین، فروش یا نگهداری اوراق راهحلی یکسان برای همه بانکها نیست و هر مؤسسه باید شرایط سبد دارایی و وضعیت سرمایه خود را در نظر بگیرد.
تجربه سال ۲۰۲۳ نیز اهمیت این مسئله را نشان میدهد. زیان سنگین سرمایهگذاری در اوراق، همراه با برداشت سریع سپردههای مشتریان، از عوامل مؤثر در فروپاشی بانک سیلیکونولی بود. این تجربه به معنای آن نیست که وضعیت کنونی بانکهای آمریکا مشابه آن بحران است؛ بلکه نشان میدهد کاهش ارزش اوراق در شرایطی که منابع مالی بانک تحت فشار قرار میگیرد، میتواند به مسئلهای جدیتر تبدیل شود.
فشار بر بازخرید سهام بانکها
پیامد این شرایط فقط به ارزش سبد اوراق محدود نمانده است. بانک فرست ترد اعلام کرد که در ماه سپتامبر، پس از افزایش شدید نرخهای بهره و اثر آن بر سایر درآمدهای جامع انباشته، بازخرید برنامهریزیشده سهام خود را به تعویق انداخته است. ولز فارگو نیز اعلام کرده که تصمیمهای آینده درباره بازخرید سهام، تا حدی به اثر نرخهای بهره بر سرمایهگذاریهای بانک وابسته خواهد بود.
در همین حال، بانک تراویست در حال تغییر ترکیب سبد اوراق خود بوده و اعلام کرده است که امکان فروش بیشتر برخی داراییها وجود دارد، هرچند تعداد اوراقی که فروش آنها از نظر عملیاتی امکانپذیر است، محدود است. مدیران پیانسی نیز گفتهاند که در ارزیابی داراییهای مرتبط با سود و زیان تحققنیافته، الزامات سرمایهای مورد انتظار در چارچوب بازل ۳ را در نظر میگیرند.
تحلیل اقتصادی
افزایش بازده اوراق خزانهداری فقط هزینه تأمین مالی در اقتصاد را تحت تأثیر قرار نمیدهد؛ بلکه ارزش داراییهایی را نیز کاهش میدهد که بانکها در دورههای نرخ بهره پایین خریداری کردهاند. در نتیجه، بانکها باید میان پذیرش زیان فوری برای سرمایهگذاری در داراییهای پربازدهتر و نگهداری اوراق با وجود فشار بر ارزش اقتصادی و انعطافپذیری مالی خود، تصمیم بگیرند.
این وضعیت میتواند بر سیاست بازخرید سهام و میزان سرمایهای که بانکها به سهامداران بازمیگردانند اثر بگذارد. با این حال، افزایش زیان تحققنیافته بهتنهایی به معنای ناتوانی بانک در ایفای تعهدات یا وقوع بحران بانکی نیست؛ طبقهبندی حسابداری اوراق، وضعیت سپردهها و توان سرمایهای هر بانک نیز در ارزیابی ریسک اهمیت دارد. مسئله اصلی برای بانکها، مدیریت همزمان ریسک نرخ بهره، سرمایه و نقدینگی در شرایطی است که بازده اوراق همچنان بالا مانده است.
منبع اصلی: Reuters
تنظیم و تحلیل: ریسک۲۴ - محدثه فضل اله زاده