اوراق جهانی زیر فشار؛ نفت، تورم و بدهی در یک نقطه به هم رسیدند
بازار اوراق قرضه جهانی در هفتههای اخیر وارد دورهای از فشار شده است؛ بازدهی اوراق دولتی در چند اقتصاد بزرگ به سطوح چندساله رسیده و سرمایهگذاران همزمان با افزایش قیمت انرژی، نگرانی درباره تورم و رشد نیاز دولتها به استقراض، در حال بازنگری در انتظارات خود از مسیر نرخ بهره هستند. در آمریکا، بازدهی اوراق ۱۰ساله به محدوده ۴.۸ درصد نزدیک شده و در ژاپن، بازدهی اوراق ۱۰ساله از ۳ درصد عبور کرده است؛ در حالی که بازدهی اوراق بریتانیا و برخی کشورهای منطقه یورو نیز به بالاترین سطوح بیش از یک دهه اخیر رسیده است. از آنجا که قیمت و بازدهی اوراق در جهت مخالف یکدیگر حرکت میکنند، افزایش بازدهی به معنای تشدید فشار فروش در بازار بدهی است.
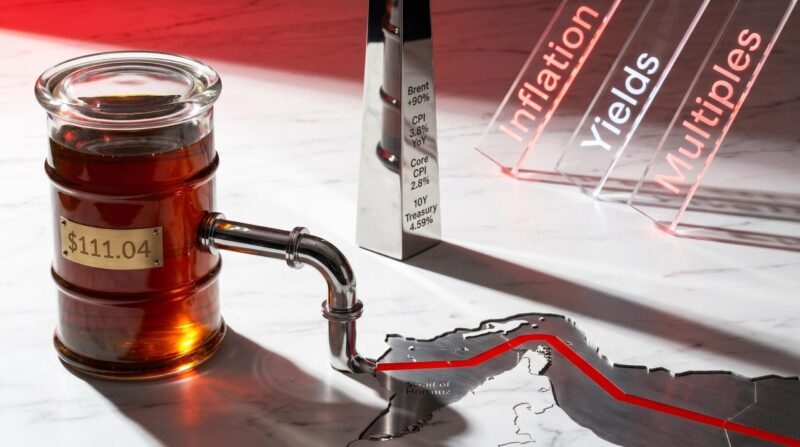
یکی از محرکهای مهم این تغییر، بازگشت فشار در بازار انرژی است. قیمت نفت برنت در پی تشدید تنشهای خاورمیانه به محدوده ۱۰۰ دلار نزدیک شده و افزایش قیمت گاز در اروپا نیز فشار مضاعفی بر چشمانداز تورم ایجاد کرده است. مسئله برای بازار تنها قیمت فعلی انرژی نیست؛ بلکه احتمال ماندگار شدن این شوک و انتقال آن به هزینه حملونقل، تولید و مصرف است. در چنین شرایطی، سرمایهگذاران احتمال کاهش سریع نرخ بهره را با احتیاط بیشتری ارزیابی میکنند و حتی احتمال افزایش دوباره نرخها در برخی اقتصادها افزایش یافته است.
اما داستان فروش اوراق به نفت محدود نمیشود. دولتهای بزرگ همچنان با سطح بالای بدهی و نیاز قابلتوجه به تأمین مالی مواجهاند و افزایش عرضه اوراق در شرایطی رخ داده که سرمایهگذاران برای پذیرش ریسک تورم و نرخهای بهره بالاتر، بازدهی بیشتری مطالبه میکنند. در آمریکا، نگرانی درباره مسیر بدهی عمومی و افزایش عرضه بدهی با رشد انتشار اوراق شرکتهای بزرگ فناوری برای تأمین سرمایهگذاریهای مرتبط با هوش مصنوعی نیز همزمان شده است؛ بنابراین دولتها و شرکتها در حال رقابت بیشتری برای جذب منابع بازار هستند.
در نتیجه، افزایش بازدهی اوراق را باید حاصل برهمکنش چند عامل دانست: تورم انرژی، انتظارات نرخ بهره، افزایش نیاز به استقراض و تردید درباره مسیر بلندمدت بدهی دولتها. این ترکیب اهمیت زیادی دارد، زیرا نرخ اوراق دولتی در اقتصادهای بزرگ فقط یک شاخص بازار بدهی نیست؛ بلکه یکی از پایههای تعیین هزینه تأمین مالی برای خانوارها، شرکتها و دولتهاست. هرچه این نرخها برای مدت طولانیتری بالا بمانند، هزینه وام، سرمایهگذاری و تأمین مالی نیز افزایش پیدا میکند و فشار بیشتری بر رشد اقتصادی وارد خواهد شد.
تحلیل کارشناسان اقتصادی
تحلیل رفتار اخیر بازار نشان میدهد موج فروش اوراق را نمیتوان صرفاً واکنشی کوتاهمدت به افزایش قیمت نفت دانست. شوک انرژی در واقع عاملی تشدیدکننده بر مشکلات عمیقتر بازار بدهی است؛ از یک سو، تداوم فشارهای تورمی مسیر کاهش نرخ بهره را دشوارتر میکند و از سوی دیگر، دولتها برای تأمین کسری بودجه و بازپرداخت بدهیهای گذشته همچنان به انتشار اوراق نیاز دارند. همزمانی این دو عامل، سرمایهگذاران را به مطالبه بازدهی بالاتر، بهویژه در سررسیدهای بلندمدت، سوق میدهد.
از منظر سیاست پولی، اگر نفت و گاز برای مدت طولانی در سطوح بالا باقی بمانند، فشار تورمی میتواند افزایش یافته و بانکهای مرکزی را برای کاهش نرخ بهره با محدودیت بیشتری مواجه کند. در کنار این عامل، افزایش عرضه اوراق دولتی و رشد استقراض بخش خصوصی، از جمله انتشار اوراق برای تأمین سرمایهگذاریهای سنگین در زیرساختهای هوش مصنوعی، فشار بیشتری بر بازار بدهی وارد میکند. در چنین شرایطی، سرمایهگذاران برای پذیرش ریسک تورم، نوسان نرخ بهره و نگهداری اوراق بلندمدت، بازده بیشتری مطالبه میکنند و این مسئله میتواند هزینه تأمین مالی در اقتصادهای بزرگ را بالا نگه دارد.
پیامد این روند میتواند فراتر از بازار اوراق باشد. افزایش بازدهی اوراق دولتی بهعنوان یکی از مبناهای قیمتگذاری داراییهای مالی، میتواند ارزشگذاری سهام و اوراق شرکتی را تحت فشار قرار دهد و با افزایش هزینه وام و سرمایه، مصرف و سرمایهگذاری را نیز محدود کند. از این منظر، ریسک اصلی بازار نه صرفاً نفت ۱۰۰دلاری، بلکه شکلگیری چرخهای از انرژی گرانتر، تورم بالاتر، نرخ بهره بالاتر و هزینه بدهی بیشتر است؛ چرخهای که در صورت تداوم میتواند به یکی از موانع اصلی رشد اقتصاد جهانی تبدیل شود.
منابع اصلی: The Economist , Reuters
تنظیم و تحلیل: ریسک۲۴